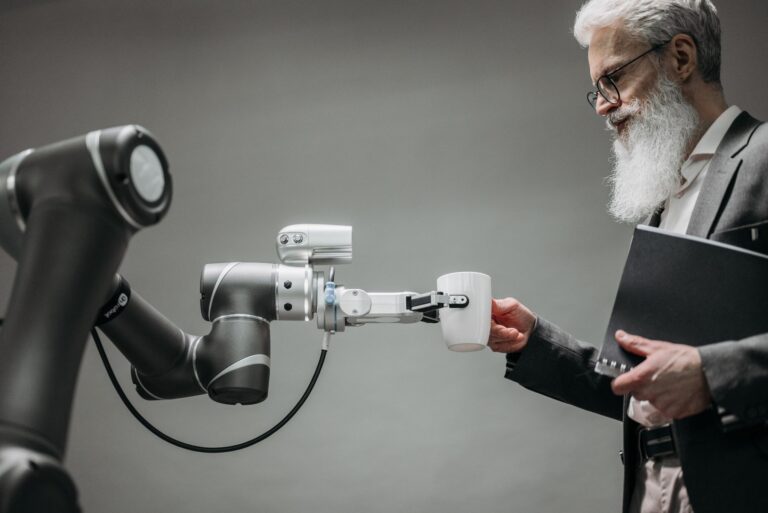
Se você chegou até aqui perguntando o que é RPA no departamento pessoal, provavelmente já percebeu que a rotina operacional consome um tempo precioso da sua equipe. RPA, ou Robotic Process Automation (Automação Robótica de Processos), é a tecnologia que utiliza softwares para executar tarefas repetitivas e baseadas em regras — como lançamento de dados, emissão de guias e conferência de informações — sem intervenção humana. No DP, isso significa transferir o trabalho braçal e burocrático para robôs virtuais, liberando sua equipe para atividades analíticas e estratégicas.
Na prática, aplicar RPA no departamento pessoal vai muito além de reduzir erros de digitação. Processos como admissão, cálculo de folha, gestão de ponto e cumprimento de obrigações acessórias podem ser automatizados de ponta a ponta, garantindo mais conformidade legal, agilidade e rastreabilidade. Para pequenas e médias empresas que ainda tratam o DP como um centro de custo puramente operacional, entender essa diferença é o primeiro passo para profissionalizar a gestão de pessoas sem precisar inflar a estrutura interna.
Neste artigo, vamos explorar como a automação se encaixa na rotina do RH e por que ela pode ser a ponte entre um departamento pessoal reativo e uma gestão verdadeiramente estratégica.
O que é RPA no Departamento Pessoal?
RPA no departamento pessoal é uma sigla com dupla aplicação que gera confusão recorrente entre gestores e profissionais de RH. No contexto operacional, RPA significa Robotic Process Automation — automação robótica de processos — e designa softwares que executam tarefas repetitivas do DP sem intervenção humana, como lançamento de admissões, conferência de guias e atualização de cadastros em sistemas governamentais. No contexto fiscal e previdenciário, a mesma sigla representa o Recibo de Pagamento Autônomo, documento obrigatório para formalizar o pagamento a trabalhadores autônomos que prestam serviço sem vínculo empregatício, incluindo o recolhimento de INSS, ISS e IRRF.
Essa ambiguidade não é apenas semântica: ela reflete dois movimentos simultâneos que pressionam o departamento pessoal brasileiro. De um lado, a digitalização acelerada das obrigações acessórias — eSocial, DCTFWeb, EFD-Reinf — exige automação para manter conformidade com prazos e validações cada vez mais rígidos. De outro, a ampliação da contratação de autônomos e prestadores de serviço pessoa física obriga o DP a dominar um documento que, embora simples, carrega cálculos tributários específicos e riscos de passivo trabalhista quando mal executado. Dominar os dois significados é pré-requisito para qualquer empresa que busca um departamento pessoal eficiente.
RPA: Robotic Process Automation vs. Recibo de Pagamento Autônomo
Entendendo a sigla e seus dois significados no contexto de DP
A distinção entre os dois RPAs começa pela natureza de cada um: Robotic Process Automation é tecnologia, enquanto Recibo de Pagamento Autônomo é documento fiscal. A automação robótica opera como um “funcionário digital” que imita ações humanas em sistemas — copiar dados de uma planilha para o eSocial, baixar certidões negativas, validar inconsistências de folha. Já o recibo de pagamento autônomo é a comprovação legal de que uma pessoa física sem vínculo empregatício recebeu determinado valor por um serviço prestado, servindo de base para a arrecadação previdenciária e tributária.
Segundo dados da Associação Brasileira de Automação, o mercado de RPA cresceu mais de 40% ao ano no Brasil entre 2020 e 2023, com forte adoção em rotinas administrativas e de folha de pagamento. No mesmo período, a Receita Federal registrou aumento consistente na emissão de recibos de pagamento autônomo, impulsionado pela formalização de prestadores de serviço em áreas como transporte de carga, manutenção, tecnologia e consultoria. O profissional de DP que não diferencia os dois conceitos corre o risco de automatizar um processo fiscalmente incorreto ou de emitir um documento sem os cálculos previdenciários devidos — erros que custam multas e autuações.
- RPA automação: software que executa tarefas repetitivas sem ação humana
- RPA recibo: documento fiscal de pagamento a autônomo pessoa física
- RPA automação: elimina retrabalho e reduz erros de digitação em sistemas
- RPA recibo: formaliza INSS, ISS e IRRF sobre serviços sem vínculo CLT
- RPA automação: atua em eSocial, DCTFWeb, folha e cadastros
- RPA recibo: exigido na contratação de carreteiros, palestrantes, técnicos
Como o RPA (Automação Robótica) Transforma o Departamento Pessoal
A automação robótica ataca o principal gargalo do departamento pessoal brasileiro: o retrabalho manual em sistemas que não conversam entre si. Um DP típico de PME gasta entre 30% e 50% do tempo de sua equipe em tarefas de digitação, conferência e recadastramento de informações já existentes em outras bases. O RPA elimina esse desperdício ao conectar planilhas, ERPs, portais governamentais e sistemas de folha, executando rotinas inteiras com precisão e em velocidade impossível para operadores humanos.
Empresas que implementam automação no DP relatam redução de até 80% no tempo de processamento de admissões e de 60% nos erros de folha de pagamento, segundo levantamentos de fornecedores de RPA no segmento de RH. O ganho não é apenas operacional: com a rotina burocrática automatizada, o profissional de DP libera horas para atividades analíticas e de conformidade — exatamente o movimento que diferencia um departamento pessoal operacional de um estratégico. A automação é, na prática, a porta de entrada para que o DP deixe de ser visto como custo e passe a contribuir com inteligência de gestão de pessoas.
Benefícios da automação robótica para a rotina do DP
O primeiro benefício mensurável é a eliminação de erros manuais. Digitação incorreta de CPF, PIS, salário-base ou data de admissão gera inconsistências no eSocial que resultam em multas e retrabalho de correção. O robô valida cada campo contra bases oficiais antes de transmitir, reduzindo a praticamente zero as rejeições por dados inválidos. O segundo benefício é a velocidade de processamento em lote: um RPA consegue processar 200 admissões na mesma janela de tempo em que um analista processaria 20, mantendo trilha de auditoria completa de cada ação executada.
O terceiro benefício é a disponibilidade contínua — robôs operam 24 horas por dia, sete dias por semana, sem fadiga, férias ou absenteísmo. Isso é decisivo para rotinas com prazos fatais, como o fechamento da folha no quinto dia útil e a transmissão de eventos ao eSocial até o dia 15 do mês subsequente. O quarto benefício, frequentemente subestimado, é o ganho de capacidade analítica: liberados das tarefas repetitivas, os profissionais de DP podem atuar na revisão de inconsistências, no suporte a gestores e na construção de indicadores que sustentem decisões de RH estratégico.
- Redução de erros de digitação e rejeições no eSocial
- Processamento em lote com velocidade até 10 vezes maior
- Operação contínua 24/7 sem fadiga ou absenteísmo
- Trilha de auditoria automática para compliance e LGPD
- Liberação da equipe para análise e conformidade
- Integração entre folha, ERP e portais governamentais
Exemplos práticos de tarefas automatizadas no DP
Na admissão, o RPA coleta dados do formulário do colaborador, valida CPF e PIS na base da Receita, preenche o contrato, gera o evento S-2200 no eSocial e arquiva os documentos na pasta digital do empregado — tudo sem intervenção manual. Na folha de pagamento, o robô confere horas extras lançadas no ponto eletrônico contra as regras de cada categoria, calcula adicionais noturnos e insalubridade, e aponta divergências para revisão antes do fechamento. O resultado é uma folha com menos retificações e menos exposição a passivos trabalhistas.
Na rotina de obrigações acessórias, o RPA monitora prazos de entrega de DCTFWeb, EFD-Reinf e RAIS, baixa certidões negativas de débito automaticamente e gera alertas quando alguma pendência fiscal é identificada. Em processos de LGPD no DP, a automação registra acessos a dados sensíveis, aplica políticas de retenção e executa a exclusão de registros após o prazo legal, reduzindo o risco de sanções da ANPD. Empresas de logística e transporte, por exemplo, usam RPA para validar diariamente a documentação de motoristas autônomos contra bases do DENATRAN e da ANTT antes de autorizar o pagamento.
RPA (Recibo de Pagamento Autônomo): O que é e como emitir
O Recibo de Pagamento Autônomo é o documento que formaliza o pagamento a pessoa física que presta serviço eventual ou contínuo sem vínculo empregatício. Ele substitui a nota fiscal — que só pode ser emitida por pessoa jurídica — e serve como comprovante de rendimento para o autônomo e como base de cálculo para o recolhimento de INSS, ISS e IRRF pelo contratante. A obrigatoriedade decorre do artigo 47 da Lei 8.212/1991, que determina à empresa contratante a responsabilidade de arrecadar e recolher a contribuição previdenciária do contribuinte individual que lhe presta serviço.
Na prática, o RPA é o instrumento que separa a contratação legal do autônomo da informalidade que gera risco de reconhecimento de vínculo empregatício. Quando a empresa emite o recibo, retém os impostos devidos e recolhe as guias nos prazos legais, demonstra boa-fé e organização documental — elementos que pesam em eventual fiscalização trabalhista ou previdenciária. Para o DP, dominar a emissão correta do RPA é tão essencial quanto processar a folha CLT, especialmente em setores com alta rotatividade de prestadores autônomos.
Quando usar o RPA como recibo de pagamento autônomo
O RPA é obrigatório sempre que uma empresa contrata pessoa física sem vínculo empregatício para prestar serviço, independentemente da duração ou do valor. Isso inclui carreteiros autônomos no transporte de carga, palestrantes, consultores, técnicos de manutenção, médicos plantonistas, engenheiros em projetos específicos e profissionais de tecnologia em demandas pontuais. A regra vale mesmo para serviços de curta duração: um eletricista que conserta o quadro de energia da empresa por um dia também deve receber via RPA, com retenção de INSS.
Não se deve usar RPA quando o prestador é pessoa jurídica (MEI, EIRELI, LTDA) — nesses casos, o documento correto é a nota fiscal emitida pelo próprio prestador, e a empresa contratante apenas faz a retenção de tributos conforme a atividade. Também não cabe RPA quando a relação de trabalho apresenta os elementos do vínculo empregatício previstos no artigo 3º da CLT: subordinação, habitualidade, onerosidade e pessoalidade. A presença desses quatro elementos caracteriza relação de emprego, e o uso de RPA nesse contexto configura fraude trabalhista, sujeita a autuação e pagamento retroativo de verbas como férias, 13º, FGTS e multas.
- Serviço prestado por pessoa física sem CNPJ ativo
- Atividade eventual ou contínua sem subordinação hierárquica
- Autonomia técnica do prestador na execução do serviço
- Inexistência de exclusividade ou jornada fixa de trabalho
- Pagamento por tarefa, projeto ou diária combinada
- Prestador sem habitualidade característica de vínculo CLT
Passo a passo para emitir um RPA corretamente
O primeiro passo é reunir os dados completos do prestador: nome, CPF, NIT/PIS/PASEP, endereço, data de nascimento e dados bancários para pagamento. Em seguida, o DP deve verificar a situação cadastral do autônomo no eSocial — o trabalhador precisa estar registrado como contribuinte individual, e a empresa deve cadastrá-lo no sistema antes de gerar o evento de remuneração. A ausência desse cadastro prévio é uma das principais causas de rejeição de RPA nos sistemas oficiais.
O segundo passo é calcular a base de contribuição previdenciária, que corresponde ao valor bruto do serviço limitado ao teto do INSS (R$ 7.786,02 em 2024). Sobre essa base, aplica-se a alíquota de 11% para contribuinte individual que presta serviço a pessoa jurídica, salvo quando o prestador comprovar contribuição como autônomo em outra fonte — situação em que pode haver dedução de até 45%. O terceiro passo é calcular o ISS conforme a legislação municipal do local da prestação do serviço, com alíquotas que variam de 2% a 5%. O quarto passo é calcular o IRRF sobre o valor líquido após deduções de INSS, dependentes e pensão alimentícia, aplicando a tabela progressiva mensal.
- Cadastrar o autônomo como contribuinte individual no eSocial
- Calcular INSS: 11% sobre o valor bruto até o teto previdenciário
- Calcular ISS: alíquota municipal de 2% a 5% conforme o serviço
- Calcular IRRF: tabela progressiva sobre o valor líquido de INSS e deduções
- Emitir o RPA com discriminação clara do serviço e dos descontos
- Recolher INSS via DARF, ISS via guia municipal e IRRF via DARF
- Informar a remuneração no eSocial até o dia 15 do mês seguinte
Cálculo de impostos e encargos no RPA (INSS, ISS, IRRF)
O cálculo do INSS no RPA segue a regra do contribuinte individual que presta serviço a pessoa jurídica: alíquota de 11% sobre o valor bruto, limitado ao teto previdenciário. Se o autônomo presta serviço a mais de uma empresa no mesmo mês, cada contratante retém 11% sobre a sua parcela, e o próprio contribuinte é responsável por complementar a contribuição até o teto ou até o valor mínimo, conforme o caso. A dedução de 45% prevista na Lei 9.876/1999 aplica-se apenas quando o autônomo contribui como segurado em outra categoria, e exige comprovação documental.
O ISS incide sobre o valor do serviço conforme a alíquota do município onde o serviço é executado, com variação de 2% a 5% dependendo da atividade e da legislação local. Municípios como São Paulo aplicam 5% para a maioria dos serviços, enquanto outras cidades do Vale do Paraíba praticam alíquotas reduzidas para determinadas categorias. O IRRF, por sua vez, incide sobre o valor líquido após dedução do INSS, dependentes (R$ 189,59 por dependente em 2024) e pensão alimentícia judicial, com aplicação da tabela progressiva mensal — isenção até R$ 2.259,20, alíquota de 7,5% até R$ 2.826,65, e assim progressivamente até 27,5% acima de R$ 4.664,68.
Contratação por RPA: Como funciona no Departamento Pessoal
A contratação por RPA é a modalidade que formaliza a prestação de serviço autônomo sem vínculo empregatício, com recolhimento de tributos pela empresa contratante. Ela atende a uma necessidade real de flexibilidade: empresas que precisam de mão de obra especializada para demandas sazonais, projetos específicos ou serviços técnicos pontuais encontram no RPA um instrumento legal para contratar sem arcar com os custos e obrigações da CLT. Contudo, essa flexibilidade exige disciplina documental e atenção redobrada aos critérios que separam o autônomo legal do empregado disfarçado.
O departamento pessoal é o guardião dessa fronteira. Cabe ao DP orientar os gestores sobre quando a contratação por RPA é adequada, manter o cadastro atualizado dos autônomos, emitir os recibos com os cálculos corretos e monitorar o comportamento da relação para identificar sinais de subordinação que possam configurar vínculo. Empresas que estruturam esse processo com método reduzem drasticamente o risco de passivo trabalhista e constroem uma base confiável de prestadores recorrentes — um ativo estratégico para operações como logística, manutenção e tecnologia.
Diferenças entre RPA, CLT e MEI para contratação de autônomos
A CLT é o regime de contratação de empregados com vínculo formal, subordinação, jornada definida e encargos completos: FGTS (8%), INSS patronal (20%), férias, 13º, aviso prévio e verbas rescisórias. O custo total de um empregado CLT representa, em média, 1,7 a 2,0 vezes o salário nominal. O RPA, por sua vez, é a contratação de pessoa física autônoma sem vínculo, com custo tributário de 11% de INSS (retido do prestador) e ISS variável, sem encargos trabalhistas — mas com risco de reconhecimento de vínculo se a relação for mal conduzida.
O MEI ocupa uma posição intermediária: é pessoa jurídica simplificada, com CNPJ, que emite nota fiscal e paga uma contribuição fixa mensal de aproximadamente R$ 70 a R$ 80, conforme a atividade. Para a empresa contratante, o MEI elimina a necessidade de emissão de RPA e de retenção de INSS, mas exige atenção à regra que veda a contratação de MEI como substituto de empregado quando presentes os elementos de vínculo. A escolha entre os três regimes deve considerar a natureza do serviço, a frequência da contratação e o grau de autonomia do prestador — decisão que exige análise caso a caso com apoio de um DP estruturado.
- CLT: vínculo empregatício, subordinação, encargos de 70% a 100% sobre o salário
- RPA: autônomo pessoa física, INSS 11% retido, sem encargos trabalhistas
- MEI: pessoa jurídica simplificada, nota fiscal, contribuição fixa mensal
- RPA: risco de vínculo se houver subordinação ou habitualidade
- MEI: risco de vínculo se usado para substituir empregado com jornada fixa
- CLT: obrigatório para funções permanentes com subordinação hierárquica
Cuidados legais e obrigações trabalhistas na contratação por RPA
O principal cuidado é a análise de risco de vínculo empregatício. A jurisprudência do TST é firme em reconhecer relação de emprego quando estão presentes os quatro elementos do artigo 3º da CLT, independentemente do rótulo dado ao contrato. Autônomo que cumpre horário fixo, recebe ordens diretas de um gestor, usa equipamentos da empresa e presta serviço com exclusividade tem altíssima probabilidade de ser reconhecido como empregado em uma reclamação trabalhista — com condenação retroativa de até cinco anos de verbas.
O segundo cuidado é a regularidade previdenciária. A empresa que contrata autônomo e não emite RPA com retenção de INSS está sujeita a autuação da Receita Federal, com cobrança retroativa da contribuição, multa e juros. O terceiro cuidado é a documentação comprobatória da autonomia: contrato de prestação de serviço com cláusulas claras de autonomia técnica, relatórios de entrega, ausência de controle de jornada e comprovação de que o prestador atende outros clientes. Esse conjunto documental é a defesa da empresa em eventual fiscalização. A rotina do departamento pessoal deve incluir a revisão periódica desses contratos e a atualização cadastral dos autônomos ativos.
Ferramentas e Sistemas para Gestão de RPA no DP
A gestão eficiente de RPA — tanto da automação quanto do recibo — depende de sistemas com funcionalidades específicas para o departamento pessoal brasileiro. Os principais ERPs de folha do mercado (TOTVS, Senior, SAP, Oracle) já incorporam módulos de RPA para contribuinte individual, com cálculo automático de INSS, ISS e IRRF, geração de guias e integração com o eSocial. Para empresas menores, soluções como eSocial simplificado, sistemas de folha em nuvem e plataformas de automação low-code oferecem alternativas acessíveis sem exigir investimento em infraestrutura própria.
O critério de escolha deve considerar três fatores: aderência à legislação brasileira (muitos sistemas importados não tratam corretamente as particularidades do INSS e do ISS), capacidade de integração com o eSocial e com os portais municipais de ISS, e escalabilidade para acompanhar o crescimento do volume de autônomos e de transações. Empresas que operam com dezenas de prestadores autônomos simultâneos — como transportadoras e prestadoras de serviço — precisam de sistemas que processem RPAs em lote, com validação cadastral automática e emissão de relatórios consolidados para conferência.
Como configurar o sistema para cálculo de RPA de autônomo
A configuração começa pelo cadastro do autônomo como contribuinte individual, com NIT/PIS/PASEP válido e categoria correta no eSocial. O sistema deve estar parametrizado com a alíquota de INSS de 11% para contribuinte individual que presta serviço a pessoa jurídica, o teto previdenciário vigente e as regras de dedução de 45% quando aplicáveis. A tabela de IRRF deve ser atualizada anualmente, e as alíquotas de ISS precisam ser cadastradas por município de prestação do serviço, não apenas pelo município sede da empresa.
O segundo bloco de configuração envolve os campos do RPA: discriminação detalhada do serviço, período de prestação, valor bruto, deduções legais e dados bancários do prestador. O sistema deve gerar automaticamente o valor líquido, as guias de DARF para INSS e IRRF, e a guia de ISS conforme o município. O terceiro bloco é a integração com o eSocial: o evento S-2299 (desligamento) ou S-2399 (término de serviço) deve ser gerado automaticamente quando o contrato de autônomo é encerrado, e o evento S-1200 (remuneração) deve ser transmitido mensalmente com os valores do RPA. A ausência dessa integração gera retrabalho manual e risco de divergência entre o sistema interno e o eSocial.
Integração com a folha de pagamento e geração de contribuinte
A integração do RPA com a folha de pagamento é necessária para consolidar corretamente os encargos previdenciários da empresa. O valor pago a autônomos via RPA compõe a base de cálculo da contribuição patronal de 20% sobre a folha, mas não entra na folha de pagamento dos empregados CLT — o tratamento contábil e fiscal é separado. O sistema deve gerar relatórios distintos: um para a folha CLT, outro para os pagamentos a autônomos, e um terceiro consolidado para apuração da contribuição patronal total.
A geração de contribuinte individual no eSocial é o passo que formaliza o autônomo perante a Receita Federal. O cadastro exige CPF válido, NIT/PIS/PASEP, data de nascimento, endereço e categoria de contribuinte. O sistema deve validar esses dados contra a base do CNIS antes de transmitir, evitando rejeições por inconsistência cadastral. Para empresas que gerenciam dezenas ou centenas de autônomos, a automação desse processo via RPA tecnológico — com robôs que verificam a regularidade do NIT, atualizam endereços e transmitem eventos em lote — reduz o tempo de processamento de dias para horas e elimina erros de digitação. A combinação dos dois RPAs — automação e recibo — é o estado da arte para um departamento pessoal organizado e escalável.
Perguntas Frequentes sobre RPA no Departamento Pessoal
Qual a diferença entre RPA automação e RPA recibo? RPA automação (Robotic Process Automation) é uma tecnologia de software que executa tarefas repetitivas do departamento pessoal sem intervenção humana, como lançamento de admissões e transmissão de eventos ao eSocial. RPA recibo (Recibo de Pagamento Autônomo) é um documento fiscal que formaliza o pagamento a pessoa física autônoma, com retenção de INSS, ISS e IRRF. São conceitos completamente distintos que compartilham a mesma sigla.
Quais processos do departamento pessoal podem ser automatizados com RPA? Admissão e desligamento de colaboradores, cálculo e conferência de folha de pagamento, transmissão de eventos ao eSocial, geração de guias de INSS e FGTS, monitoramento de prazos de obrigações acessórias, atualização cadastral em sistemas governamentais, emissão de RPAs de autônomos em lote, validação de documentação de prestadores e geração de relatórios gerenciais de indicadores de DP.
Como emitir RPA para autônomo carreteiro? O carreteiro autônomo deve ser cadastrado como contribuinte individual no eSocial, com NIT/PIS/PASEP válido e comprovação de registro na ANTT (RNTRC). O RPA deve discriminar o serviço de transporte de carga, o valor do frete, e aplicar INSS de 11% sobre o valor bruto até o teto previdenciário. O IRRF incide sobre o valor líquido após deduções. Para carreteiros, é comum a aplicação do percentual de 40% de presunção de despesas previsto na legislação do IR, que reduz a base de cálculo do imposto de renda.
É obrigatório pagar INSS sobre RPA? Sim. A empresa contratante é obrigada a reter 11% de INSS sobre o valor bruto pago ao autônomo via RPA, limitado ao teto previdenciário, e recolher essa contribuição até o dia 20 do mês seguinte. A obrigação decorre da Lei 8.212/1991 e é fiscalizada pela Receita Federal. A omissão gera cobrança retroativa com multa e juros, além de responsabilização do responsável legal da empresa.
RPA substitui a CLT? Não. O RPA é instrumento de contratação de autônomo sem vínculo, destinado a serviços eventuais, técnicos ou específicos sem subordinação. Quando a relação de trabalho apresenta subordinação, habitualidade, pessoalidade e onerosidade — os quatro elementos do vínculo empregatício — a contratação deve ser feita pela CLT. Usar RPA para substituir empregado com jornada fixa e subordinação configura fraude trabalhista, sujeita a reconhecimento de vínculo e pagamento retroativo de todas as verbas trabalhistas.